


Оставьте заявку на
бесплатную консультацию
бесплатную консультацию
Наш эксперт изучит вашу ситуацию и предложит более выгодное решение. Мы перезвоним вам через 15 минут
Нажимая на кнопку, я даю свое согласие на обработку персональных данных и соглашаюсь с условиями политикой конфиденциальности

Мы используем файлы cookie и Яндекс Метрику для анализа работы сайта. Подробнее — в политике обработки персональных данных.
Как получить крупную сумму в кредит
18.07.2026
Вам нужны деньги на развитие бизнеса, крупную покупку или для решения личных финансовых задач? Когда речь заходит о значительных суммах, стандартные подходы не работают. Банки тщательно оценивают риски, и получить одобрение становится сложнее. В этой статье мы разберем, как получить крупную сумму в кредит, сравним два основных пути — потребительский кредит и заем под залог — и дадим пошаговый план действий на 2026 год.
Какую сумму банк считает «крупной» и от чего зависит решение
Понятие «крупная сумма» для банка — это не конкретное число, а скорее уровень риска. Кредит на 1 миллион рублей для одного заемщика может быть стандартным, а для другого — запредельным. Решение банка зависит не от ваших желаний, а от вашей способности этот кредит обслуживать.
Ключевой метрикой для банков в 2026 году остается показатель долговой нагрузки (ПДН). Это процент вашего ежемесячного дохода, который уходит на погашение всех кредитов, включая тот, за которым вы обращаетесь.
Ключевой метрикой для банков в 2026 году остается показатель долговой нагрузки (ПДН). Это процент вашего ежемесячного дохода, который уходит на погашение всех кредитов, включая тот, за которым вы обращаетесь.
Пример: Если ваш доход 150 000 ₽, а платежи по текущим кредитам составляют 30 000 ₽, ваш ПДН — 20%. Если вы возьмете новый кредит с платежом 50 000 ₽, ваш ПДН вырастет до (30 000 + 50 000) / 150 000 = 53%. Это уже зона повышенного риска для банка.
Ключевые факторы оценки заемщика в 2026 году
Чтобы понять, как взять большой кредит в банке, нужно смотреть на себя глазами кредитного инспектора. Вот на что он обращает внимание в первую очередь:
- Доход и его стабильность. Банку важен не просто размер дохода, а его официальное подтверждение и регулярность. С 2026 года требования к подтверждению дохода для необеспеченных кредитов ужесточились, и банк будет опираться на данные из официальных источников (ФНС, СФР).
- Кредитная история. Любые просрочки, особенно длительные, — красный флаг. Учитывая, что объем проблемных долгов по потребительским кредитам в России остается высоким, банки с особым вниманием проверяют дисциплину заемщиков.
- Долговая нагрузка (ПДН). Это критически важный показатель. При ПДН выше 50% ваши шансы на одобрение резко снижаются, а при ПДН выше 80% — стремятся к нулю. Центральный Банк РФ устанавливает для банков жесткие лимиты на выдачу кредитов таким клиентам.
- Наличие созаемщиков или поручителей. Если вы привлекаете партнера с хорошим доходом и чистой кредитной историей, это значительно повышает ваши шансы и доступный лимит.
Как ваша кредитная история и долговая нагрузка влияют на лимит
Представьте, что ваша кредитоспособность — это сосуд. Ваш доход определяет его объем, а кредитная история и ПДН — насколько он уже заполнен.
- Идеальная кредитная история и низкий ПДН (до 30%) открывают двери к максимальным суммам, которые позволяет ваш доход.
- Небольшие просрочки в прошлом или ПДН в районе 30-50% заставят банк предложить вам сумму поменьше или ставку повыше.
- Текущие просрочки и ПДН выше 50% — это почти гарантированный отказ по крупному необеспеченному кредиту. Банк видит, что вы уже с трудом справляетесь с обязательствами, и не готов брать на себя дополнительный риск.
Вариант 1: Крупный потребительский кредит без залога
Это самый быстрый и простой способ получить деньги, но и самый требовательный к заемщику. Банк доверяет вам «под честное слово», поэтому хочет быть на 100% уверен в вашей надежности.
Преимущества и недостатки беззалогового кредитования
Плюсы:
- Скорость: Решение принимается быстро, иногда за один день.
- Минимум документов: Обычно достаточно паспорта и справки о доходах.
- Нет риска для имущества: Вы не рискуете потерять квартиру или машину в случае проблем с выплатами.
- Высокая процентная ставка: Банк закладывает свои риски в стоимость кредита.
- Ограниченный лимит: Максимальная сумма редко превышает 3-5 млн рублей и доступна лишь единицам.
- Жесткие требования к заемщику: Нужен высокий официальный доход, идеальная кредитная история и низкая долговая нагрузка.
Портрет идеального заемщика для банка
Кто может рассчитывать на одобрение крупной суммы без залога в 2026 году?
Если вы не соответствуете этому портрету, ваши шансы получить действительно большую сумму в кредит без обеспечения невелики.
- Сотрудник крупной стабильной компании или госучреждения.
- С официальным доходом от 200 000 рублей в месяц.
- С кредитной историей без единой просрочки за последние 5-7 лет.
- С долговой нагрузкой не выше 30-40% после получения нового кредита.
- Часто — зарплатный клиент банка, в который обращается.
Если вы не соответствуете этому портрету, ваши шансы получить действительно большую сумму в кредит без обеспечения невелики.
Реальные лимиты по потребительским кредитам
Банки могут рекламировать лимиты до 7-10 млн рублей, но на практике это скорее маркетинговый ход. Из-за ограничений ЦБ, в III квартале 2026 года доля кредитов, выданных заемщикам с ПДН выше 50%, не должна превышать 10% от всего портфеля банка. Это значит, что 9 из 10 клиентов с высокой нагрузкой получат отказ.
Реальный максимум, на который можно рассчитывать при очень хороших вводных, — это 3-5 млн рублей. Для получения большей суммы нужно искать другие варианты.
Реальный максимум, на который можно рассчитывать при очень хороших вводных, — это 3-5 млн рублей. Для получения большей суммы нужно искать другие варианты.
Вариант 2: Заем под залог как ключ к максимальной сумме
Если вам нужна сумма от 5 млн рублей и выше, кредит под залог (обеспеченный кредит) — ваш основной и самый реалистичный вариант. Предоставляя банку ликвидное имущество в качестве гарантии, вы кардинально меняете правила игры.
Что можно использовать в качестве залога
Наиболее популярные виды обеспечения:
- Недвижимость: квартира, дом, коммерческое помещение. Это самый желанный для банка залог, позволяющий получить максимальную сумму.
- Автомобиль: легковой или коммерческий транспорт. Сумма кредита будет меньше, чем под недвижимость, и обычно не превышает 50-70% от рыночной стоимости авто.
Плюсы: низкая ставка и высокий лимит
Почему банки любят залоговые кредиты? Потому что их риск минимален. Если заемщик перестанет платить, банк сможет реализовать залог и вернуть свои деньги.
Главное преимущество для вас: Банк готов предложить лучшие условия.
- Сумма кредита: Может достигать 60-80% от оценочной стоимости вашего имущества. Если ваша квартира стоит 15 млн рублей, вы можете претендовать на кредит до 9-12 млн.
- Процентная ставка: Обычно на несколько процентных пунктов ниже, чем по беззалоговым кредитам.
- Срок кредита: Может быть увеличен до 15-20 лет, что снижает ежемесячный платеж и, соответственно, ваш ПДН.
Минусы: риски и дополнительные расходы
Несмотря на очевидные выгоды, у залогового кредитования есть и обратная сторона:
- Риск потери имущества. Это главный и самый серьезный минус. Если вы не сможете обслуживать долг, вы можете лишиться своей квартиры или машины.
- Дополнительные расходы. Вам придется оплатить оценку залогового имущества (10 000 – 30 000 ₽) и застраховать его. Страхование — это ежегодный платеж, который увеличивает общую стоимость кредита.
- Время на оформление. Процесс занимает больше времени из-за необходимости оценки и регистрации залога (от нескольких дней до нескольких недель).
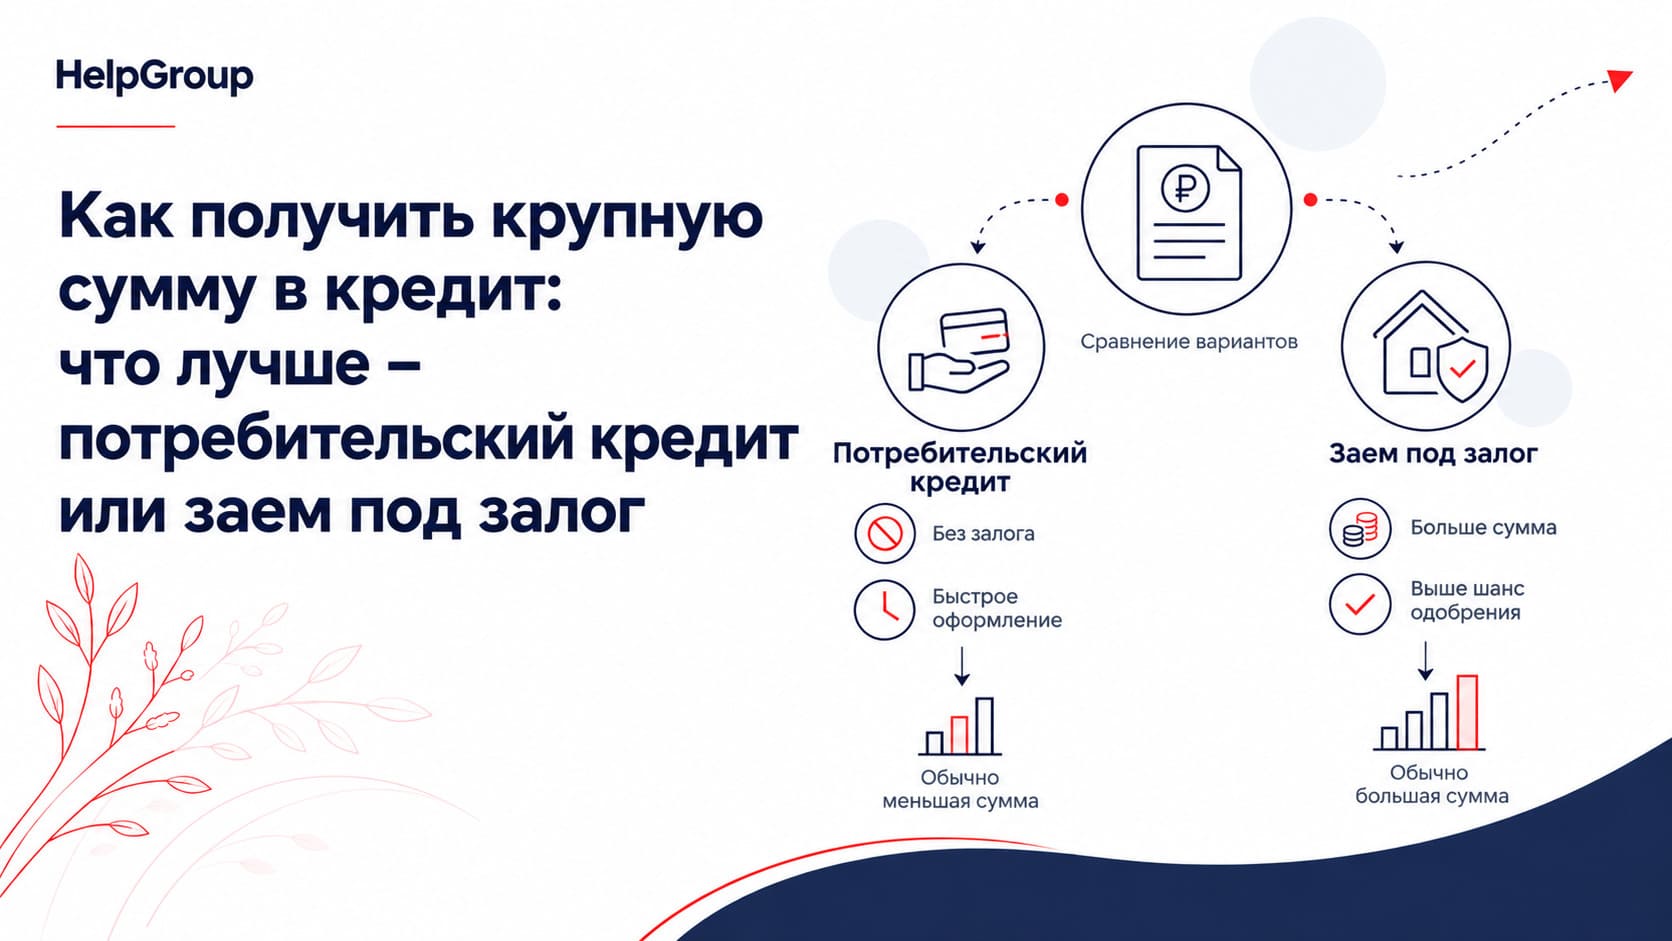
Сравнение: потребительский кредит или заем под залог — что выбрать вам?
Чтобы помочь вам определиться, мы свели ключевые параметры обоих вариантов в одну таблицу.
Таблица для быстрого выбора
Пошаговый план: как взять максимальный кредит и повысить шансы на одобрение
Независимо от выбранного типа кредита, правильная подготовка увеличит ваши шансы на успех. Действуйте системно.
Шаг 1: Проведите аудит своих финансов
Прежде чем идти в банк, станьте для себя кредитным аналитиком.
- Запросите свою кредитную историю. Сделать это дважды в год можно бесплатно через Госуслуги. Проверьте, нет ли в ней ошибок или забытых долгов.
- Рассчитайте свой ПДН. Сложите все ежемесячные платежи по кредитам и кредитным картам. Разделите эту сумму на ваш среднемесячный официальный доход и умножьте на 100%. Если результат выше 50%, ваши шансы невелики.
Шаг 2: Соберите полный пакет документов
Подготовьте все заранее, чтобы не терять время. Стандартный набор:
- Паспорт РФ.
- Справка о доходах (2-НДФЛ или по форме банка).
- Заверенная копия трудовой книжки или электронная выписка.
- Для залогового кредита: документы, подтверждающие право собственности на имущество (выписка из ЕГРН, ПТС).
Шаг 3: Где взять большой кредит: обзор вариантов
Не все банки одинаково охотно работают с крупными суммами.
- Крупные системно значимые банки (Сбер, ВТБ, Альфа-Банк): У них есть ресурсы для выдачи больших кредитов, но и требования к заемщикам очень строгие. Хороший вариант для клиентов с идеальным профилем.
- Специализированные банки: Некоторые банки фокусируются на залоговом кредитовании. У них может быть более гибкий подход к оценке заемщика, если есть качественный залог.
- Изучите агрегаторы: Используйте финансовые маркетплейсы, чтобы сравнить предварительные условия от разных банков.
Шаг 4: Подайте заявки стратегически правильно
Не рассылайте заявки веером во все банки подряд. Каждое обращение отражается в вашей кредитной истории, и большое количество запросов за короткий срок может быть расценено как признак финансовых трудностей.
Выберите 2-3 наиболее подходящих банка и подайте заявки именно туда.
Выберите 2-3 наиболее подходящих банка и подайте заявки именно туда.
Шаг 5: Проанализируйте полученные предложения
Если вы получили несколько одобрений, не спешите выбирать то, где ставка ниже. Внимательно изучите полные условия договора:
- Полная стоимость кредита (ПСК).
- Наличие и стоимость обязательных страховок.
- Условия досрочного погашения.
- Штрафы за просрочку.
Особый случай: как получить кредит с большой кредитной нагрузкой
Что делать, если ваш ПДН уже высок, а деньги все равно нужны? Ситуация сложная, но не безнадежная.
Почему банки отказывают и как это исправить
Основная причина отказа — высокий риск невозврата. Банк видит, что большая часть вашего дохода уже уходит на долги, и сомневается, что вы потянете еще один платеж. Чтобы исправить ситуацию, нужно снизить этот риск для банка.
Роль рефинансирования, созаемщиков и залога
Вот три рабочих инструмента, как получить кредит с большой кредитной нагрузкой:
- Рефинансирование. Объедините несколько старых дорогих кредитов в один новый с более низкой ставкой и/или более длинным сроком. Это снизит ваш ежемесячный платеж, а значит, и ПДН. После этого можно подавать заявку на новый кредит.
- Привлечение созаемщика. Найдите созаемщика (обычно это супруг или близкий родственник) с хорошим доходом и низкой долговой нагрузкой. Банк будет учитывать ваш совокупный доход, что повысит какую максимальную сумму кредита можно взять.
- Предоставление залога. Даже если ваш ПДН высок, наличие ликвидного залога (квартиры, дома) может убедить банк одобрить вам кредит. Залог выступает надежной гарантией возврата средств и нивелирует риск, связанный с вашей высокой долговой нагрузкой.
Часто задаваемые вопросы
Какую максимальную сумму кредита можно взять в банке?
Это индивидуальный параметр, который не имеет фиксированного потолка. Сумма зависит от вашего подтвержденного дохода, показателя долговой нагрузки (ПДН), качества кредитной истории и, самое главное, наличия и стоимости залогового имущества. С хорошим залогом можно получить десятки миллионов рублей.
Я хочу взять крупный кредит. С чего мне начать?
Начните с самостоятельной оценки своих финансов. Запросите кредитную историю, чтобы убедиться в отсутствии ошибок и просрочек. Затем рассчитайте свой показатель долговой нагрузки (ПДН). Это поможет вам реалистично оценить свои шансы и понять, какой тип кредита вам доступен.
Можно ли получить большую сумму в кредит быстро?
Скорость и размер суммы — взаимоисключающие понятия. Быстро (за 1-3 дня) можно получить относительно небольшой необеспеченный потребительский кредит. Получение действительно крупной суммы, особенно под залог, всегда требует времени на проверку документов, оценку и регистрацию залога (от 1 до 4 недель).
Как привлечение созаемщика влияет на сумму кредита?
Напрямую и положительно. Банк суммирует ваш доход и доход созаемщика при расчете максимального лимита. Если у вашего созаемщика стабильный высокий доход и хорошая кредитная история, это может значительно увеличить доступную вам сумму и повысить шансы на одобрение.
Консультация эксперта
Наш эксперт изучит вашу ситуацию и предложит более выгодное решение — бесплатно
Оставьте заявку и мы перезвоним вам через 15 минут
Оставьте заявку и мы перезвоним вам через 15 минут
Нажимая на кнопку, я даю свое согласие на обработку персональных данных и соглашаюсь с условиями политикой конфиденциальности
