


Оставьте заявку на
бесплатную консультацию
бесплатную консультацию
Наш эксперт изучит вашу ситуацию и предложит более выгодное решение. Мы перезвоним вам через 15 минут
Нажимая на кнопку, я даю свое согласие на обработку персональных данных и соглашаюсь с условиями политикой конфиденциальности

Мы используем файлы cookie и Яндекс Метрику для анализа работы сайта. Подробнее — в политике обработки персональных данных.
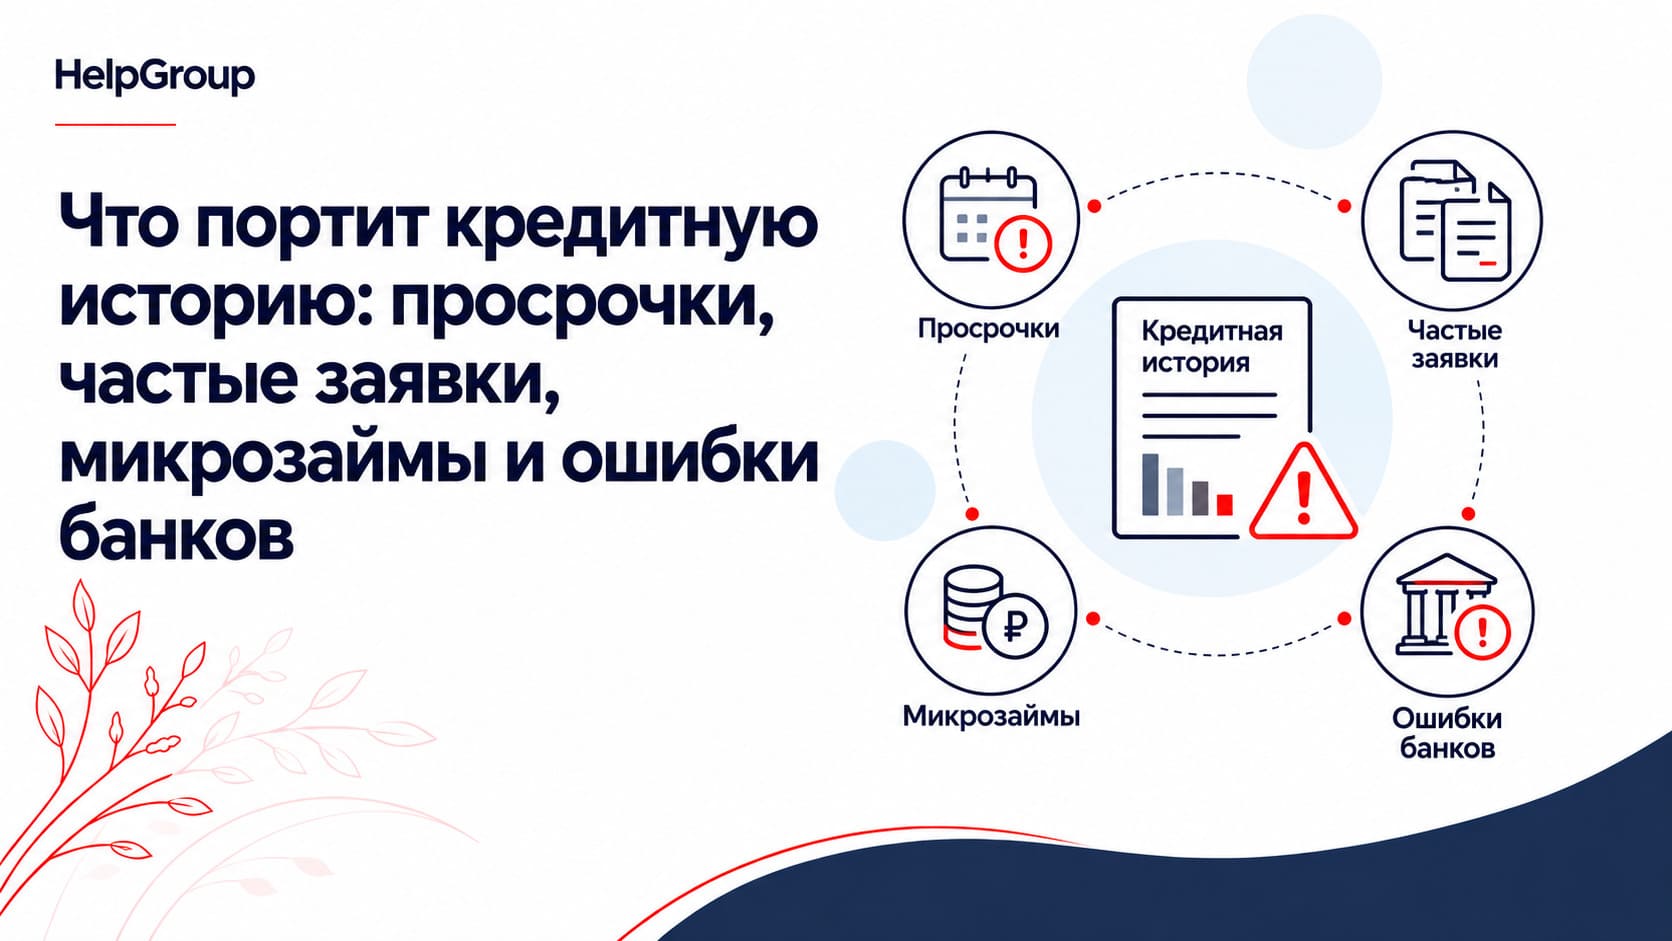
Что портит кредитную историю
29.08.2026
Кредитная история в 2026 году — это не просто формальность, а ключевой финансовый документ, который напрямую влияет на доступность заемных денег для вас и вашего дела. От нее зависит, одобрит ли банк кредит на развитие бизнеса, выдаст ли кредитную карту с нужным лимитом или согласится на ипотеку. Многие предприниматели считают, что проблемы возникают только из-за серьезных долгов, но это заблуждение. Давайте разберемся, что портит кредитную историю: просрочки, заявки, микрозаймы и ошибки банков, и как защитить свой финансовый рейтинг.
По своей сути, кредитная история — это ваше финансовое досье, в котором отражены все ваши взаимодействия с кредиторами. «Плохой» она становится не из-за одной ошибки, а из-за накопления негативных записей и сигналов, которые снижают доверие банков. Хорошая новость в том, что это не приговор. Историю можно и нужно контролировать. По закону, каждый гражданин РФ имеет право дважды в год бесплатно запрашивать свой кредитный отчет в каждом бюро кредитных историй (БКИ), где хранятся его данные.
По своей сути, кредитная история — это ваше финансовое досье, в котором отражены все ваши взаимодействия с кредиторами. «Плохой» она становится не из-за одной ошибки, а из-за накопления негативных записей и сигналов, которые снижают доверие банков. Хорошая новость в том, что это не приговор. Историю можно и нужно контролировать. По закону, каждый гражданин РФ имеет право дважды в год бесплатно запрашивать свой кредитный отчет в каждом бюро кредитных историй (БКИ), где хранятся его данные.
Что на самом деле значит «плохая кредитная история» и чем она грозит
Когда банк говорит об «отрицательной кредитной истории», он имеет в виду, что в вашем финансовом прошлом есть маркеры, указывающие на повышенный риск невозврата долга. Это не абстрактная оценка, а вполне конкретный набор фактов из вашего отчета.
Для банка ответ на вопрос, что значит плохая кредитная история, прост — это наличие одного или нескольких следующих признаков:
Последствия для владельца малого бизнеса могут быть критичными:
Для банка ответ на вопрос, что значит плохая кредитная история, прост — это наличие одного или нескольких следующих признаков:
- Систематические просрочки: регулярные задержки платежей даже на несколько дней.
- Длительные просрочки: невыплаты по кредиту в течение 30, 60, а особенно 90 и более дней.
- Дефолты: ситуации, когда банк был вынужден признать долг безнадежным и списать его или продать коллекторам.
- Высокая долговая нагрузка: общая сумма ежемесячных платежей по всем кредитам съедает значительную часть вашего дохода.
- Частые обращения в МФО: для крупных банков это сигнал о том, что вы не можете справиться с финансовыми трудностями стандартными способами.
- Большое количество заявок на кредит: если вы за короткий срок подали 10 заявок в разные банки, это выглядит как «кредитная паника».
Последствия для владельца малого бизнеса могут быть критичными:
Плохая кредитная история — это финансовый барьер, который мешает бизнесу расти и оперативно реагировать на рыночные возможности.
Главные враги вашего рейтинга: 4 фактора, которые портят кредитную историю
Некоторые действия наносят кредитной репутации моментальный и ощутимый вред, в то время как другие работают как медленный яд. Рассмотрим самые распространенные причины, что портит кредитную историю.
Просрочки по платежам: самая частая причина проблем
Это самый очевидный и весомый негативный фактор. Любая задержка платежа по кредиту, кредитной карте или займу фиксируется в БКИ. Важно понимать, что для банка не существует «незначительных» просрочек.
Классификация по степени тяжести:
Классификация по степени тяжести:
- Технические (1-5 дней). Часто возникают из-за банковских задержек или забывчивости. Одна-две такие просрочки за год сильно не навредят, но если они станут системой, рейтинг начнет снижаться.
- Проблемные (до 30 дней). Это уже серьезный сигнал для кредитора. Такие просрочки говорят о возможных финансовых трудностях заемщика.
- Критические (30-90 дней). Значительно ухудшают историю и могут стать причиной для отказа в новых кредитах на ближайшие год-два.
- Дефолт (более 90 дней). Самый негативный сценарий. После такой просрочки получить кредит в крупном банке будет почти невозможно в течение нескольких лет.
Совет эксперта: Настройте автоплатежи по всем кредитам. Это простое действие — лучшая страховка от случайных просрочек из-за забывчивости. Поставьте в календаре напоминание за 2-3 дня до даты списания, чтобы убедиться, что на счете достаточно средств.
Частые заявки на кредит: почему это красный флаг для банков
Многие считают, что сама по себе заявка ни на что не влияет. Это не так. Каждая ваша заявка на кредит отражается в кредитной истории. Когда банки видят, что вы за последнюю неделю отправили анкеты в 15 разных организаций (и, возможно, получили отказы), они делают вывод, что вы остро нуждаетесь в деньгах и готовы взять их на любых условиях. Такое поведение называется «кредитным шоппингом» и резко снижает ваш скоринговый балл.
Влияет ли заявка на кредит на кредитную историю? Да, особенно если их много за короткий промежуток времени (например, больше 3-4 в месяц). Система воспринимает это как признак финансовой нестабильности.
Влияет ли заявка на кредит на кредитную историю? Да, особенно если их много за короткий промежуток времени (например, больше 3-4 в месяц). Система воспринимает это как признак финансовой нестабильности.
Безопасная стратегия — подавать 1-2 заявки в тщательно выбранные банки, дожидаться решения и только потом, в случае отказа, обращаться в следующий через несколько недель.
Микрозаймы: скрытая угроза даже при своевременной оплате
Обращение в микрофинансовые организации (МФО) — один из самых неоднозначных факторов. С одной стороны, своевременно погашенный микрозайм — это запись о выполненном обязательстве. С другой — для крупных банков (особенно при рассмотрении ипотеки или крупного бизнес-кредита) частое использование «займов до зарплаты» является маркером высокого риска.
Логика банка проста: если человек с хорошим доходом вынужден занимать небольшие суммы под огромный процент, значит, он не умеет управлять своими финансами. Это ставит под сомнение его способность обслуживать крупный и долгосрочный долг. Один-два погашенных микрозайма за несколько лет, скорее всего, не испортят картину, но регулярные обращения в МФО — серьезный минус для репутации.
Логика банка проста: если человек с хорошим доходом вынужден занимать небольшие суммы под огромный процент, значит, он не умеет управлять своими финансами. Это ставит под сомнение его способность обслуживать крупный и долгосрочный долг. Один-два погашенных микрозайма за несколько лет, скорее всего, не испортят картину, но регулярные обращения в МФО — серьезный минус для репутации.
Ошибки банков и БКИ: когда история испорчена не по вашей вине
Иногда кредитная история портится без вашего участия. Человеческий фактор и технические сбои никто не отменял.
Самые частые ошибки:
Самые частые ошибки:
- Вам приписали долг однофамильца.
- Банк «забыл» передать в БКИ информацию о закрытии кредита, и он продолжает числиться как активный.
- Данные о просрочке были переданы некорректно.
- Мошенники оформили на вас кредит по утерянным документам.
Неочевидные причины снижения кредитного рейтинга
Помимо очевидных факторов, существуют и скрытые, которые тоже вносят свой вклад в ухудшение вашей финансовой репутации.
Высокая долговая нагрузка и «кредитки до отказа»
Даже если вы платите вовремя, но все ваши кредитные карты постоянно использованы «под ноль», это плохой знак. Высокий коэффициент использования кредита (отношение долга к лимиту) говорит о том, что вы живете впритык к своим финансовым возможностям.
Золотое правило: старайтесь, чтобы задолженность по каждой кредитной карте не превышала 30% от ее лимита. Если лимит 100 000 рублей, держите баланс ниже 30 000 рублей. Это положительно сказывается на кредитном рейтинге.
Кроме того, банки оценивают ваш показатель долговой нагрузки (ПДН) — соотношение всех ежемесячных платежей по кредитам к вашему доходу. Если на платежи уходит более 50% дохода, получить новый крупный кредит будет очень сложно.
Поручительство: как чужие долги становятся вашей проблемой
Соглашаясь стать поручителем по чужому кредиту, вы берете на себя полную финансовую ответственность. Если основной заемщик перестанет платить, банк потребует деньги с вас. И что самое важное — все его просрочки будут зеркально отражаться в вашей кредитной истории, как будто это ваш собственный долг.
Прежде чем подписывать договор поручительства, взвесьте все риски. Вы должны быть на 100% уверены в человеке и готовы в случае чего выплачивать его кредит.
Прежде чем подписывать договор поручительства, взвесьте все риски. Вы должны быть на 100% уверены в человеке и готовы в случае чего выплачивать его кредит.
Судебные взыскания, долги по алиментам и ЖКХ
С 2015 года в кредитную историю может попадать информация не только о банковских кредитах. Если у вас есть задолженность по алиментам, услугам ЖКХ, штрафам или другим обязательствам, и кредитор (например, управляющая компания) взыскал ее через суд, эти сведения могут быть переданы в БКИ. Наличие таких записей — серьезный негативный фактор, который говорит о вашей общей недисциплинированности в финансовых вопросах.
Как защитить свою кредитную историю в 2026 году: пошаговый план
Управлять кредитной историей проще, чем кажется. Профилактика всегда лучше, чем лечение. Вот несколько шагов, как не испортить кредитную историю и поддерживать ее в хорошем состоянии.
- Регулярно проверяйте отчет. Сделайте правилом проверять свою КИ хотя бы раз в полгода. Так вы вовремя заметите ошибки, увидите первые признаки проблем и сможете отследить мошеннические действия.
- Платите вовремя. Это основа основ. Используйте автоплатежи, напоминания в календаре, любые удобные вам инструменты.
- Не подавайте заявки веерно. Перед обращением за кредитом изучите требования банков и оцените свои шансы. Подавайте 1-2 точечные заявки.
- Держите кредитки под контролем. Не используйте весь лимит. Если задолженность большая, старайтесь погашать ее как можно быстрее.
- Избегайте МФО. Пользуйтесь микрозаймами только в самой крайней ситуации. Для банков это почти всегда плохой сигнал.
- Аккуратно относитесь к поручительству. Помните, что это почти то же самое, что взять кредит на себя.
- Используйте кредиты. Парадоксально, но полное отсутствие кредитной истории — это тоже не очень хорошо. Банку не на чем основывать свое решение. Небольшой вовремя погашенный кредит или активное использование кредитной карты с регулярными выплатами формируют положительную репутацию.
Можно ли испортить кредитную историю навсегда?
Многих волнует вопрос: если история уже испорчена, это навсегда? Ответ — нет.
В России кредитная история хранится в БКИ в течение 7 лет с момента последнего изменения по конкретному обязательству. Это значит, что информация о закрытом кредите с просрочками через 7 лет после его погашения будет удалена из активной части вашего отчета.
Но ждать 7 лет не нужно. Кредитную историю можно «вылечить». Новые положительные записи постепенно перевешивают старые негативные. Если после серьезной просрочки вы возьмете небольшой кредит или кредитную карту и будете аккуратно вносить платежи в течение года-двух, ваш кредитный рейтинг начнет восстанавливаться. Банки видят не только ошибки прошлого, но и позитивную динамику в настоящем.
Главное — продемонстрировать финансовую дисциплину. Время и ответственное поведение — ваши главные союзники в восстановлении репутации.
В России кредитная история хранится в БКИ в течение 7 лет с момента последнего изменения по конкретному обязательству. Это значит, что информация о закрытом кредите с просрочками через 7 лет после его погашения будет удалена из активной части вашего отчета.
Но ждать 7 лет не нужно. Кредитную историю можно «вылечить». Новые положительные записи постепенно перевешивают старые негативные. Если после серьезной просрочки вы возьмете небольшой кредит или кредитную карту и будете аккуратно вносить платежи в течение года-двух, ваш кредитный рейтинг начнет восстанавливаться. Банки видят не только ошибки прошлого, но и позитивную динамику в настоящем.
Главное — продемонстрировать финансовую дисциплину. Время и ответственное поведение — ваши главные союзники в восстановлении репутации.
Часто задаваемые вопросы
Что считается серьезной просрочкой по кредиту?
Серьезной считается просрочка платежа на срок от 30 дней. Особенно критичной является задержка более чем на 90 дней — она часто приводит к дефолту и надолго портит кредитную историю.
Влияет ли досрочное погашение на кредитную историю?
В большинстве случаев досрочное погашение влияет нейтрально или умеренно-положительно. Это показывает банку, что у вас есть финансовые возможности для выполнения обязательств. Негативно оно может быть воспринято только в редких случаях, если вы постоянно берете кредиты и тут же их гасите, не давая банку заработать на процентах.
Сколько заявок на кредит можно подавать, чтобы не испортить историю?
Четкого лимита нет, но безопасной практикой считается подача не более 2-3 заявок в квартал. Если вы ищете кредит, делайте перерыв между обращениями в разные банки хотя бы в 1-2 месяца, чтобы не создавать впечатление «кредитной паники».
Как быстро обновляется информация в бюро кредитных историй (БКИ)?
По закону, кредитор (банк, МФО) обязан передать информацию в БКИ в течение 3 рабочих дней после совершения события (например, внесения платежа, возникновения просрочки или закрытия кредита). Само бюро обновляет запись в течение нескольких дней после получения данных. Обычно актуализация занимает от 3 до 7 дней.
Консультация эксперта
Наш эксперт изучит вашу ситуацию и предложит более выгодное решение — бесплатно
Оставьте заявку и мы перезвоним вам через 15 минут
Оставьте заявку и мы перезвоним вам через 15 минут
Нажимая на кнопку, я даю свое согласие на обработку персональных данных и соглашаюсь с условиями политикой конфиденциальности
